

در ادامه کاربرد، مراحل و محدودیتهای اعتبار اسنادی (LC) در واردات کالا را بررسی میکنیم.
اعتبار اسنادی یا LC چیست؟
اعتبار اسنادی چیست پرسشی است که پاسخ آن در یک جمله جا میشود؛ سندی بانکی که در آن بانک خریدار تعهد میکند در صورت ارائه اسناد منطبق، وجه را به فروشنده بپردازد.
مرجع بینالمللی این ابزار، مقررات UCP 600 اتاق بازرگانی بینالمللی است. طبق ماده ۲، اعتبار تعهد قطعی بانک گشاینده به شمار میرود و ماده ۵ تصریح میکند که بانکها با اسناد سروکار دارند، نه با کالا. همین دو اصل ماهیت اعتبار اسنادی را میسازند؛ استقلال اعتبار از قرارداد فروش در ماده ۴ آمده است و باعث میشود اختلاف طرفین بر سر کیفیت کالا تعهد بانک را از بین نبرد. این روش تنها گزینه پیش روی واردکننده نیست و حواله ارزی هم کاربرد گستردهای دارد.
برای آشنایی بیشتر با نحوه انجام حوالههای ارزی و کاربرد آنها در معاملات بینالمللی، محتوای حواله ارزی چیست؟ را مطالعه کنید.
اعتبار اسنادی در واردات کالا چه کاربردی دارد؟
کاربرد اعتبار اسنادی در واردات در وهله اول، کاهش ریسک معامله برای خریدار و فروشنده است؛ زیرا معمولاً دو طرف شناخت و اعتماد کافی نسبت به یکدیگر ندارند. فروشنده نگران ارسال کالا بدون دریافت وجه است و خریدار نیز از پرداخت پول پیش از اطمینان از ارسال کالا هراس دارد. اعتبار اسنادی با ایجاد تعهد بانکی، ریسک هر دو طرف را تا حد زیادی کاهش میدهد.
اعتبار اسنادی (LC) این گره را با وارد کردن دو بانک باز میکند؛ بانک گشاینده در کشور خریدار و بانک ابلاغ کننده در کشور فروشنده، نقش واسط بیطرف را بر عهده میگیرند.
کاربرد دوم به تامین مالی مربوط میشود؛ در اعتبارهای مدتدار، خریدار فرصت پیدا میکند کالا را دریافت و حتی به فروش برساند و سپس وجه را بپردازد. این ویژگی برای واردکنندگان با نقدینگی محدود اهمیت دارد.
این فرایند به تجربه در ثبت سفارش، تخصیص ارز و مکاتبات بانکی نیاز دارد. برای خدمات واردات کالا شرح کامل خدمات گسیل کالای شرق را دریافت کنید.
اعتبار اسنادی چگونه در واردات کالا عمل می کند؟
سازوکار این ابزار را میتوان بر پایه نقش چهار طرف معامله توضیح داد؛ خریدار، فروشنده، بانک گشاینده و بانک ابلاغکننده چهار نقش طرف معامله هستند. شش گام زیر نشان میدهند که مسئولیت چگونه از هر طرف به طرف بعدی منتقل میشود:
- توافق واردکننده و فروشنده: کالا، قیمت، اینکوترمز و روش پرداخت در قالب پروفرما نهایی میشود.
- درخواست گشایش LC توسط واردکننده: خریدار با ارائه پروفرما و وثیقه، از بانک خود گشایش اعتبار را میخواهد.
- ابلاغ اعتبار به فروشنده: بانک گشاینده متن اعتبار را از طریق بانک ابلاغکننده اعلام میکند.
- ارسال کالا و تهیه اسناد: فروشنده پس از اطمینان از شرایط اعتبار، کالا را حمل و اسناد را تهیه میکند.
- بررسی اسناد توسط بانک: اسناد با شرایط اعتبار تطبیق داده و مغایرتها اعلام میشود.
- انجام پرداخت طبق شرایط اعتبار: با انطباق اسناد، وجه به فروشنده و اسناد به خریدار میرسد.
نکته کلیدی در گام پنجم نهفته است؛ طبق ماده ۱۴ مقررات UCP 600، بانک حداکثر پنج روز کاری بانکی فرصت دارد انطباق اسناد را تعیین کند.
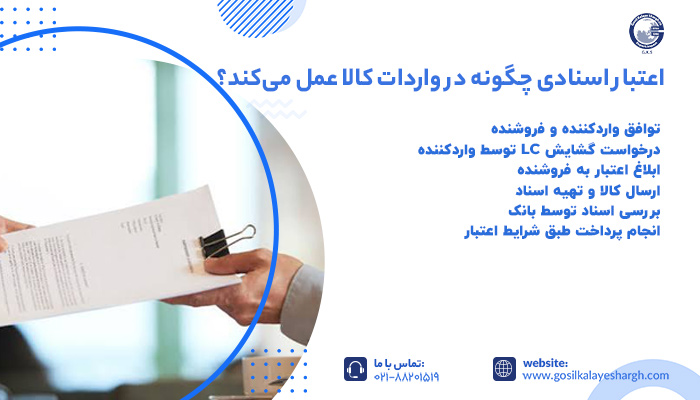
برای استفاده از LC در واردات چه اسنادی اهمیت دارند؟
اسناد، تنها زبان مشترک بانک با معامله هستند و کوچکترین مغایرت در آنها پرداخت را متوقف میکند. فهرست دقیق در متن اعتبار میآید؛ اما چند سند تقریبا در همه اعتبارها تکرار میشوند.
- پروفرما یا پیشفاکتور: مبنای گشایش اعتبار و ثبت سفارش است.
- فاکتور تجاری: مشخصات کالا، مبلغ و شرایط فروش را رسمی اعلام میکند.
- بارنامه یا سند حمل: مدرک تحویل کالا به متصدی حمل و سند مالکیت است.
- فهرست عدلبندی: جزئیات بستهبندی، تعداد و وزن هر بسته را نشان میدهد.
- گواهی مبدا: کشور تولید کالا را تایید میکند و در تعیین تعرفه اثر دارد.
- بیمهنامه: بسته به اینکوترمز انتخابی، ارائه آن الزامی میشود.
- سایر اسناد تعیینشده در اعتبار: مانند گواهی بازرسی، بهداشت یا استاندارد.
پس از ورود کالا، همین اسناد مبنای اظهار و ترخیص در گمرک قرار میگیرند. برای خدمات ترخیص کالا از گمرک زمانبندی و هزینهها را از گسیل کالای شرق استعلام کنید.
مراحل گشایش اعتبار اسنادی برای واردات
مراحل اعتبار اسنادی در سطح بینالمللی یکسان است؛ اما رویه اداری آن در ایران چند گام اختصاصی دارد که پیش از مراجعه به بانک باید طی شود.
نخستین گام، ثبت سفارش در سامانه جامع تجارت و دریافت شماره آن است؛ بدون این شماره بانک درخواست گشایش را نمیپذیرد.
گام دوم، تخصیص ارز است؛ نوع ارز و منبع تامین آن باید تایید شود و همین مرحله بیشترین زمانبری را دارد.
گام سوم، ارائه پروفرما، ثبت سفارش، بیمهنامه و مدارک شرکت به بانک عامل است؛ بانک در همین مرحله وثیقه یا پیش دریافت را تعیین میکند.
گام چهارم، صدور متن اعتبار و ارسال آن به بانک ابلاغکننده است و از این لحظه تعهد بانک گشاینده رسمیت پیدا میکند.
ماشینآلات سنگین مشمول مقررات و الزامات خاصی برای ثبت سفارش هستند. برای اطلاع از مدارک بانکی و گمرکی موردنیاز و مراحل واردات کامیون، فهرست مدارک لازم را از کارشناسان ما دریافت کنید.
مزایای استفاده از اعتبار اسنادی در واردات چیست؟
مزیتهای این روش همگی از یک ویژگی سرچشمه میگیرند؛ ورود نهادی بیطرف و معتبر میان دو طرف معامله از مزایا آن است. جدول زیر چهار مزیت اصلی را با اثر عملی هرکدام نشان میدهد.
|
مزیت |
اثر عملی برای واردکننده |
|
تضمین پرداخت در برابر اسناد |
فروشنده بدون نگرانی کالا را حمل میکند. |
|
کنترل کیفیت اسناد پیش از پرداخت |
پول تنها با اسناد منطبق آزاد میشود. |
|
امکان دریافت مهلت پرداخت |
در اعتبار مدت دار نقدینگی حفظ میشود. |
|
پذیرش جهانی و رویه استاندارد |
اختلافها بر پایه UCP 600 حل میشود. |
مزیت سوم در بازار ایران اهمیت ویژه دارد؛ زیرا فاصله پرداخت ارز تا فروش کالا اغلب چند ماه است.
معایب و محدودیت های LC چیست؟
در برابر این مزیتها، اعتبار اسنادی (LC) هزینه و پیچیدگی خود را دارد و برای هر معاملهای مقرونبهصرفه نیست. جدول زیر چهار محدودیت اصلی را جمعبندی میکند.
|
محدودیت |
پیامد آن |
|
کارمزد بانکی و هزینه وثیقه |
افزایش قیمت تمام شده کالا |
|
حساسیت شدید به مغایرت اسناد |
تاخیر یا توقف پرداخت با خطای کوچک |
|
زمانبر بودن رویه اداری |
طولانی شدن چرخه سفارش تا تحویل |
|
بلوکه شدن بخشی از نقدینگی |
کاهش توان خرید همزمان چند محموله |
محدودیت دوم بیشترین دردسر عملی را میسازد؛ زیرا بانک بر پایه ماده ۵ فقط اسناد را میبیند و یک اشتباه تایپی در نام کالا هم پرداخت را متوقف میکند.
انواع اعتبار اسنادی در واردات
انتخاب نوع اعتبار، هم بر هزینه و هم بر سطح اطمینان معامله اثر میگذارد. چهار نوع رایج آن را در ادامه بررسی میکنیم.
اعتبار اسنادی دیداری
در این نوع، بانک بلافاصله پس از تایید انطباق اسناد وجه را میپردازد و فروشنده به دلیل همین سرعت معمولا قیمت بهتری پیشنهاد میدهد.
نقطه ضعف آن برای خریدار، نیاز به تامین کامل وجه در همان مقطع است؛ در حالی که کالا هنوز به مقصد نرسیده است.
اعتبار اسنادی مدت دار
پرداخت با فاصله مشخصی از تاریخ ارائه اسناد یا تاریخ حمل انجام میشود و این فاصله معمولا میان سه تا دوازده ماه است. پرداخت LC در واردات کالا در همین قالب، به ابزاری برای تامین مالی تبدیل میشود.
در مقابل، فروشنده برای پذیرش این تاخیر معمولا قیمت بالاتری میگیرد یا تایید اعتبار میخواهد.
اعتبار اسنادی قابل برگشت و غیرقابل برگشت
این تقسیمبندی امروز جنبه تاریخی دارد؛ زیرا ماده ۳ مقررات UCP 600 تصریح میکند که اعتبار غیرقابل برگشت است، حتی اگر در متن آن به این موضوع اشاره نشده باشد.
نتیجه عملی آن روشن است؛ در چارچوب UCP 600 اعتبار قابل برگشت وجود ندارد و بانک گشاینده بدون موافقت ذینفع نمیتواند تعهد خود را لغو یا اصلاح کند.
اعتبار اسنادی تاییدشده
در این حالت، بانک دومی جدا از بانک گشاینده پرداخت را تضمین میکند و فروشنده حتی در صورت ناتوانی بانک گشاینده هم وجه خود را دریافت میکند.
این نوع در معاملات با کشورهای دارای ریسک بانکی بالاتر رایج است و طبیعتا کارمزد بیشتری دارد.
فلزات گرانبها مقررات ارزی خاص خود را دارند؛ برای واردات شمش طلا ابتدا از امکان گشایش اعتبار برای این گروه اطمینان حاصل کنید.
هنگام استفاده از LC در واردات به چه نکاتی توجه کنیم؟
بیشتر مشکلات نه در مرحله گشایش، بلکه در جزئیات متن اعتبار ایجاد میشوند و شش نکته زیر را باید پیش از تایید متن بررسی کنید.
- تطابق پروفرما با متن اعتبار: نام کالا، تعداد و مبلغ باید کلمه به کلمه یکسان باشند.
- مهلت حمل و مهلت ارائه اسناد: فاصله این دو تاریخ باید برای تهیه اسناد کافی باشد.
- تعیین دقیق اینکوترمز: مسئولیت بیمه و کرایه حمل با همین بند مشخص میشود.
- تعداد نسخه هر سند: نسخه کم یا اضافی، علت رایج مغایرت است.
- بندهای حمل جزئی و انتقال بار: اجازه یا ممنوعیت آن باید صریح نوشته شود.
- نام و نشانی طرفین: کوچکترین اختلاف در املای نام شرکت، مغایرت است.
بازخوانی متن پیش از ابلاغ، کمهزینهترین اقدام ممکن است؛ زیرا اصلاح آن پس از ابلاغ هم کارمزد دارد و هم زمان میبرد.
آیا اعتبار اسنادی برای همه واردات مناسب است؟
خیر و پاسخ به حجم معامله و سابقه همکاری بستگی دارد. LC در واردات چیست پرسشی است که پاسخ آن برای یک محموله کوچک با فروشنده قدیمی، با یک قرارداد بزرگ و شریک ناشناس فرق دارد.
برای معاملات کممبلغ، کارمزد بانکی و زمان اداری آن توجیه ندارد و روشی مانند حواله ارزی سریعتر و ارزانتر است؛ اما برای محمولههای سنگین با فروشنده جدید، امنترین گزینه به شمار میرود.
عامل سوم، محدودیتهای ارزی است؛ اگر گشایش اعتبار برای یک گروه کالایی یا کشور مبدا محدود شده باشد، انتخاب روش دیگری اجتنابناپذیر است.
اگر در سمت فروشنده قرار دارید، همکاری با یک شرکت صادرات کالا شرایط اعتبار را سادهتر میکند؛ برای شروع پرونده معامله خود را برای ما ارسال کنید.
جمع بندی؛ اعتبار اسنادی برای چه وارداتی انتخاب درستی است؟
اعتبار اسنادی (LC) ابزاری برای خرید امنیت است، نه ابزاری برای کاهش هزینه. هر جا مبلغ معامله بالا باشد یا فروشنده را نشناسید، این روش ریسک را به کمترین حد میرساند. برای معاملات کوچک و شرکای قدیمی، هزینه و زمان آن توجیه ندارد. تعیین کننده نهایی هم دقت در متن اعتبار است، چون بانک فقط اسناد را میبیند.
سوالات متداول
- اگر اسناد ارائه شده مغایرت داشته باشد چه اتفاقی می افتد؟
- بانک مغایرت را اعلام و پرداخت را متوقف میکند. در این حالت خریدار میتواند مغایرت را بپذیرد و دستور پرداخت بدهد، یا فروشنده اسناد را اصلاح و دوباره ارائه کند.
- بانک چقدر زمان برای بررسی اسناد دارد؟
- بر اساس ماده ۱۴ مقررات UCP 600، هر بانک حداکثر پنج روز کاری بانکی پس از تاریخ ارائه فرصت دارد انطباق اسناد را تعیین کند. این مهلت با تمدید توافقی طرفین تغییر نمیکند.
- آیا بانک کیفیت کالا را هم بررسی می کند؟
- خیر. طبق ماده ۵ مقررات UCP 600، بانکها فقط با اسناد سروکار دارند؛ برای اطمینان از کیفیت کالا باید گواهی بازرسی معتبر را در شرایط اعتبار بگنجانید.
- تفاوت اعتبار اسنادی با ضمانت نامه بانکی در چیست؟
- اعتبار اسنادی ابزار پرداخت است و در جریان عادی معامله به کار میرود؛ ضمانت نامه ابزار جبران خسارت است و تنها زمانی مطالبه میشود که یکی از طرفین به تعهد خود عمل نکند.